Los problemas de programación no lineal, no se dispone de un algoritmo que resuelva todos estos tipos especiales de problemas. En su lugar, se han desarrollado algoritmos para algunas clases (tipos especiales) de problemas de programación no lineal. Se introducirán las clases más importantes y después se describirá cómo se pueden resolver algunos de estos problemas.
Si la función objetivo f es lineal y el espacio restringido es un politopo, el problema es de Programación lineal y puede resolverse utilizando alguno de los bien conocidos algoritmos de programación lineal.
Si la función objetivo es cóncava (problema de maximización), o convexa (problema de minimización) y el conjunto de restricciones es convexo, entonces se puede utilizar el método general de Optimización convexa
Existe una variedad de métodos para resolver problemas no convexos. Uno de ellos consiste en utilizar formulaciones especiales de problemas de programación lineal. Otro método implica el uso de técnicas de Ramificación y poda, cuando el problema se divide en subdivisiones a resolver mediante aproximaciones que forman un límite inferior del coste total en cada subdivisión. Mediante subdivisiones sucesivas, se obtendrá una solución cuyo coste es igual o inferior que el mejor límite inferior obtenido por alguna de las soluciones aproximadas. Esta solución es óptima, aunque posiblemente no sea única. El algoritmo puede ser parado antes, con la garantía de que la mejor solución será mejor que la solución encontrada en un porcentaje acotado. Ello se utiliza en concreto en problemas importantes y especialmente difíciles y cuando el problema cuenta con costes inciertos o valores donde la incertidumbre puede ser estimada en un grado de fiabilidad apropiado.
Los tipos de problemas de programación no lineal son:
- Optimización no restringida.
- Optimización linealmente restringida.
- Programación cuadrática
- Programación convexa.
- Programación separable.
- Programación no convexa.
- Programación geométrica.
- Programación fraccional.
OPTIMIZACIÓN NO RESTRINGIDA
Los problemas de optimización no restringida no tienen restricciones, por lo que la función objetivo es sencillamente
Maximizar f(x)
sobre todos los valores x= (x1, x2,…,xn). Según el repaso del apéndice 3, la condición necesaria para que una solución específica x = x* sea óptima cuando f(x) es una función diferenciable es

Cuando f (x) es cóncava, esta condición también es suficiente, con lo que la obtención de x* se reduce a resolver el sistema de las n ecuaciones obtenidas al establecer las n derivadas parciales iguales a cero. Por desgracia, cuando se trata de funciones no lineales f (x), estas ecuaciones suelen ser no lineales también, en cuyo caso es poco probable que se pueda obtener una solución analítica simultánea. ¿Qué se puede hacer en ese caso? Las secciones 13.4 y 13.5 describen procedimientos algorítmicos de búsqueda para encontrar x* primero para n = 1 y luego para n > 1. Estos procedimientos también tienen un papel importante en la solución de varios tipos de problemas con restricciones, que se describirán en seguida. La razón es que muchos algoritmos para problemas restringidos están construidos de forma que se adaptan a versiones no restringidas del problema en una parte de cada iteración.
Cuando una variable Xj tiene una restricción de no negatividad, x- > 0, la condición necesaria (y tal vez) suficiente anterior cambia ligeramente a

para cada j de este tipo. Esta condición se ilustra en la figura 13.11, donde la solución óptima de un problema con una sola variable es x = 0 aun cuando la derivada ahí es negativa y no cero. Como este ejemplo tiene una función cóncava para maximizar sujeta a una restricción de no negatividad, el que su derivada sea menor o igual a 0 en # = 0, es una condición necesaria y suficiente para que x= 0 sea óptima.
Un problema que tiene algunas restricciones de no negatividad y que no tiene restricciones funcionales es un caso especial (m = 0) de la siguiente clase de problemas.
OPTIMIZACIÓN LINEALMENTE RESTRINGIDA
Los problemas de optimización linealmente restringida se caracterizan por restricciones que se ajustan por completo a la programación lineal, de manera que todas las funciones de restricción g¡ (x) son lineales, pero la función objetivo es no lineal. El problema se simplifica mucho si sólo se tiene que tomar en cuenta una función no lineal junto con una región factible de programación lineal. Se han desarrollado varios algoritmos especiales basados en una extensión del método símplex para analizar la función objetivo no lineal.
Un caso especial importante descrito a continuación es la programación cuadrática.
PROGRAMACIÓN CUADRÁTICA
De nuevo los problemas de programación cuadrática tienen restricciones lineales, pero ahora la función objetivo /(x) debe ser cuadrática. Entonces, la única diferencia entre éstos y un

problema de programación lineal es que algunos términos de la función objetivo incluyen el cuadrado de una variable o el producto de dos variables.
PROGRAMACIÓN CONVEXA
La programación convexa abarca una amplia clase de problemas, entre ellos como casos especiales, están todos los tipos anteriores cuando /(x) es cóncava. Las suposiciones son
- f(x) es cóncava.
- Cada una de las g(x) es convexa.
PROGRAMACIÓN SEPARABLE
La programación separable es un caso especial de programación convexa, en donde la suposición adicional es
Todas las funciones f(x) y g(x) son funciones separables.
Una función separable es una función en la que cada término incluye una sola variable, por lo que la función se puede separar en una suma de funciones de variables individuales. Por ejemplo, si f(x) es una función separable, se puede expresar como

son cada tina funciones de una sola variable x1 y x2, respectivamente. Usando el mismo razonamiento, se puede verificar que la función considerada en la figura 13.7 también es una función separable.
Es importante distinguir estos problemas de otros de programación convexa, pues cualquier problema de programación separable se puede aproximar muy de cerca mediante uno de programación lineal y, entonces, se puede aplicar el eficiente método símplex.

son cada tina funciones de una sola variable x1 y x2, respectivamente. Usando el mismo razonamiento, se puede verificar que la función considerada en la figura 13.7 también es una función separable.
Es importante distinguir estos problemas de otros de programación convexa, pues cualquier problema de programación separable se puede aproximar muy de cerca mediante uno de programación lineal y, entonces, se puede aplicar el eficiente método símplex.
PROGRAMACIÓN NO CONVEXA
La programación no convexa incluye todos los problemas de programación no lineal que no satisfacen las suposiciones de programación convexa. En este caso, aun cuando se tenga éxito en encontrar un máximo local, no hay garantía de que sea también un máximo global. Por lo tanto, no se tiene un algoritmo que garantice encontrar una solución óptima para todos estos problemas; pero sí existen algunos algoritmos bastante adecuados para encontrar máximos locales, en especial cuando las formas de las funciones no lineales no se desvían demasiado de aquellas que se supusieron para programación convexa. En la sección 13.10 se presenta uno de estos algoritmos.
Ciertos tipos específicos de problemas de programación no convexa se pueden resolver sin mucha dificultad mediante métodos especiales. Dos de ellos, de gran importancia, se presentarán más adelante.
PROGRAMACIÓN GEOMÉTRICA
Cuando se aplica programación no lineal a problemas de diseño de ingeniería, muchas veces la función objetivo y las funciones de restricción toman la forma

En tales casos, las ci y a ty representan las constantes físicas y las x} son las variables de diseño. Estas funciones por lo general no son ni cóncavas ni convexas, por lo que las técnicas de programación convexa no se pueden aplicar directamente a estos problemas deprogramacióngeo- métrica. Sin embargo, existe un caso importante en el que el problema se puede transformar en un problema de programación convexa equivalente. Este caso es aquel en el que todos los coeficientes c¿ en cada función son estrictamente positivos, es decir, las funciones son polinomios positivos generalizados (ahora llamados posinomiales), y la función objetivo se tiene que minimizar. El problema equivalente de programación convexa con variables de decisión yx, y2,…, yn se obtiene entonces al establecer

en todo el modelo original. Ahora se puede aplicar un algoritmo de programación convexa. Se ha desarrollado otro procedimiento de solución para resolver estos problemas de programación posinomial, al igual que para problemas de programación geométrica de otros tipos.1
PROGRAMACIÓN FRACCIONAL
Suponga que la función objetivo se encuentra en la forma de una fracción, esto es, la razón o cociente de dos funciones,
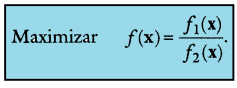
Estos problemas de programación fraccional surgen, por ejemplo, cuando se maximiza la razón de la producción entre las horas-hombre empleadas (productividad), o la ganancia entre el capital invertido (tasa de rendimiento), o el valor esperado dividido entre la desviación estándar de alguna medida de desempeño para una cartera de inversiones (rendimiento/riesgo). Se han formulado algunos procedimientos de solución especiales1 para ciertas formas de f1(x) y f2 (x)
Cuando se puede hacer, el enfoque más directo para resolver un problema de programación fraccional es transformarlo en un problema equivalente de algún tipo estándar que disponga de un procedimiento eficiente. Para ilustrar esto, suponga que f(x) es de la forma de programación fraccional lineal

donde c y d son vectores renglón, x es un vector columna y c0 y dQ son escalares. También suponga que las funciones de restricción g¡ (x) son lineales, es decir, las restricciones en forma matricial son Ax < b y x > 0.
Con algunas suposiciones débiles adicionales, el problema se puede transformar en un problema equivalente de programación lineal si se establece

que se puede resolver con el método símplex. En términos generales, se puede usar el mismo tipo de transformación para convertir un problema de programación fraccional con /¡(x) cóncava, f2 (x) convexa y g¡ (x) convexas, en un problema equivalente de programación convexa.


